Grand Montréal
Téléphone
514 499-8444
Sans frais
800 848-0393
Est du Québec
Téléphone
418 862-5643
Sans frais
800 774-7418
Saguenay-Lac-Saint-Jean
Téléphone
418 979-2991
Sans frais
800 730-5658

Les 8 grands principes fondamentaux AltaFina

Une philosophie soutenue par la recherche académique

Chez AltaFina, la gestion de portefeuille ne repose pas sur des intuitions ou des prédictions. Elle repose sur des principes éprouvés, soutenus par des décennies de recherche académique et d’expérience sur les marchés. Ces principes constituent la base de notre philosophie d’investissement et sont appliqués concrètement à travers notre méthode Gestion Indicielle Plus. Ils guident chacune des décisions que nous prenons dans la gestion des portefeuilles de nos clients et visent un objectif simple : maximiser les probabilités de succès à long terme tout en contrôlant les risques, les coûts et les impôts.
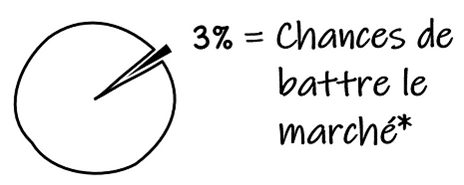
Nos 8 grands principes fondamentaux

1. Respectez les faits. Il est très improbable et coûteux d’essayer de « battre » le marché.

De nombreux investisseurs tentent de battre le marché :

  • en choisissant des titres individuels
  • en sélectionnant des gestionnaires de fonds communs de placement
  • en essayant d’anticiper les mouvements des marchés

Les données démontrent toutefois que ces approches ont très peu de chances de réussir à long terme.

Par exemple, 97 % des gestionnaires de fonds commun de placement d’actions mondiales sous-performent leur indice de référence sur une période de 10 ans. Autrement dit, les probabilités de choisir un gestionnaire qui battra durablement le marché sont extrêmement faibles. Et même lorsqu’un gestionnaire réussit pendant une période, ce ne sont presque jamais les mêmes qui répètent l’exploit.

Heureusement, le rendement du marché à long terme est très solide. Les investisseurs qui acceptent de viser ces rendements ont historiquement surpassé la grande majorité de ceux qui tentent de faire mieux.

Sources :
  • SPIVA Canada Scorecard 2022 – S&P Dow Jones Indices
  • The Arithmetic of Active Management – William Sharpe, prix Nobel
  • The Case for Low-Cost Index-Fund Investing for Canadians – Vanguard Canada
  • Active/Passive Barometer Report – Morningstar
  • « Pourquoi battre le marché est plus difficile que grimper l’Everest » – La Presse

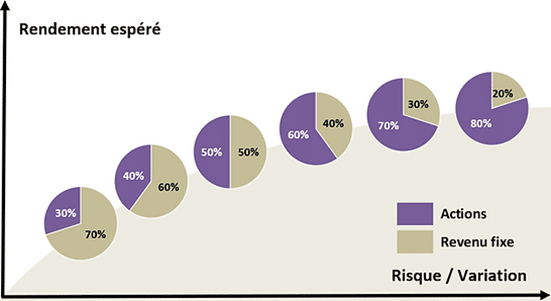
2. Répartissez de manière réfléchie entre les actions (pour la croissance) et les titres à revenu fixe (pour réduire la volatilité).


La décision qui influence le plus les résultats d’un investisseur n’est généralement pas le choix des titres. C’est la répartition entre actifs de croissance et actifs conservateurs. Les actifs de croissance, principalement les actions, offrent une espérance de rendement plus élevée, mais s’accompagnent d’une plus grande volatilité. Les actifs conservateurs, principalement les obligations, contribuent à stabiliser le portefeuille. Trouver le bon équilibre dépend de plusieurs facteurs :

  • vos objectifs financiers
  • votre tolérance au risque
  • votre situation professionnelle
  • vos autres actifs et engagements
  • votre comportement face aux marchés

Comme ces éléments évoluent au fil du temps, l’allocation d’actifs doit être réévaluée périodiquement pour demeurer alignée avec votre situation.
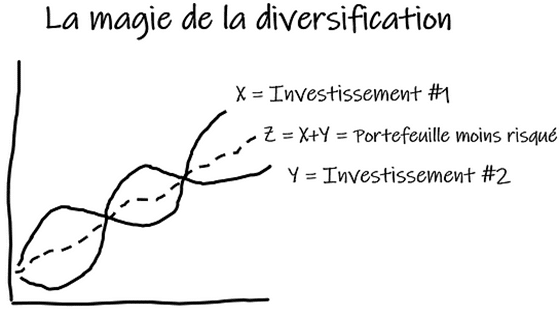
3. Diversifiez adéquatement. Aucun gros pari inutile.

Personne ne peut prédire avec certitude :

  • quelle entreprise
  • quelle région du monde
  • quelle classe d’actifs sera la plus performante dans les années à venir.

La diversification vise à réduire cette incertitude.
Nos portefeuilles sont donc diversifiés :

  • Entre les classes d’actifs : Actions canadiennes, américaines et internationales, marchés développés et émergents, obligations gouvernementales et corporatives, immobilier coté (REIT), actions privilégiées, etc.
  • À l’intérieur même des classes d’actifs : Chaque portefeuille détient généralement des centaines, voire des milliers de titres par l’intermédiaire de FNB à faible coût.

Cette diversification réduit les risques de concentration et contribue à améliorer les rendements ajustés au risque.
4. Agissez stratégiquement au lieu d’essayer d’anticiper les marchés.

Participer aux marchés haussiers tout en évitant les baisses est un objectif séduisant.

Malheureusement, il a été démontré à maintes reprises qu’anticiper les marchés de manière fiable est pratiquement impossible.

La discipline consiste donc à :

  1. définir une allocation d’actifs adaptée
  2. maintenir cette allocation dans le temps

Lorsque les mouvements du marché font dériver le portefeuille de sa structure initiale, nous procédons à un rééquilibrage stratégique. Ce processus permet de ramener le portefeuille à sa structure cible tout en tenant compte :

  • des coûts de transaction
  • des impacts fiscaux

Les marchés récompensent généralement la discipline et la constance, bien plus que les prévisions.

5. Les coûts sont importants. Minimisez les frais et les transactions.

Investir implique toujours des coûts :

  1. frais des produits d’investissement
  2. honoraires de conseil
  3. frais de transaction

Ces coûts réduisent les rendements. Il est donc essentiel de les comprendre et de les minimiser lorsque possible.

Frais des produits

  • Les FNB indiciels ont généralement des frais nettement inférieurs à ceux des fonds communs traditionnels.
  • En moyenne :
    • portefeuilles de nos clients : 0,20 % à 0,30 %
    • moyenne canadienne des fonds communs: 1,22 % à 1,53 %
  • Pour un portefeuille de 1 million de dollars, cela représente souvent 7 000 $ à 12 500 $ d’économie par année.

Sources :

  1. Questrade – Management Expense Ratio explained
  2. Ratehub – What is MER?
  3. RetireHappy – Mutual Funds and Fees

Frais de conseil

  • Les honoraires de conseil représentent la portion des frais versée au conseiller et à la firme de courtage.
  • Au Canada, ils sont généralement d’environ 1,30 % pour les portefeuilles de moins de 500 000 $*, puis diminuent avec l’actif confié. Plusieurs fonds mutuels incluent plutôt un frais fixe d’environ 1 %, qui ne diminue pas avec la taille du portefeuille.
  • Dans l’univers de la gestion privée, il est important de distinguer deux niveaux de service :
    • la gestion de portefeuille (centrée uniquement sur les placements)
    • la gestion de patrimoine (qui intègre également la planification financière, fiscale et stratégique)
  • L’approche plus complète d’une gestion de patrimoine implique généralement des honoraires plus élevés reflétant un niveau d’accompagnement plus complet et structuré.

Sources :

  1. * Combien devriez-vous payer en frais de gestion sur vos placements? Journal de Montréal
  2. * PriceMetrix-Rapport annuel-État de la gestion du patrimoine

Frais de transaction

  • Chaque transaction entraîne un coût, explicite ou implicite.
  • C’est pourquoi nous analysons systématiquement chaque transaction afin de nous assurer que les bénéfices dépassent les coûts.

 6. Les impôts sont importants. Évitez d’en payer inutilement.

Ce ne sont pas les rendements avant impôts qui comptent, mais ceux après impôts.
Plusieurs stratégies permettent d’optimiser la fiscalité :
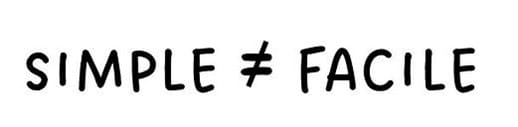
  • utilisation optimale des comptes enregistrés (REER, CELI, REEE, CELIAPP)
  • utilisation de placements fiscalement avantageux dans les comptes non enregistrés
  • déductibilité de certains honoraires de gestion
  • gestion stratégique des gains en capital
  • récupération des pertes en capital lors des périodes de baisse
  • éviter les transactions inutiles

7. La simplicité est préférable (généralement).

Le secteur financier est souvent inutilement complexe. Nous croyons qu’un investisseur devrait :

  • comprendre ce qu’il possède
  • savoir pourquoi il le possède
  • voir clairement comment chaque élément s’inscrit dans sa stratégie globale

Cela implique souvent :

  • Moins de comptes : Un trop grand nombre de comptes rend la gestion difficile et crée une complexité inutile.
  • Moins de placements : La diversification ne dépend pas du nombre de fonds détenus, mais des actifs sous-jacents.

Un portefeuille simple est généralement :
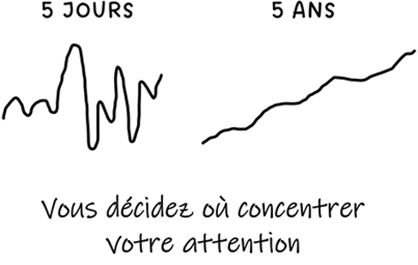
  • plus facile à comprendre
  • plus facile à gérer
  • souvent moins coûteux

8. Ignorez les distractions et laissez les marchés travailler pour vous !

Si l’allocation d’actifs entre les actions et les titres à revenu fixe est le facteur le plus déterminant pour les rendements, la patience est probablement le deuxième.
Les investisseurs sont constamment bombardés d’informations :
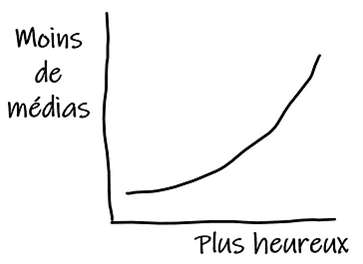
  • titres alarmistes
  • prévisions de soi-disant experts
  • conseils d’amis bien informés

La plupart de ces informations sont des distractions inutiles. Elles activent deux émotions très puissantes : la peur et l’avidité. Les investisseurs qui n’ont pas de plan sont particulièrement vulnérables à ces émotions. Ignorer ces distractions peut sembler simple en théorie, mais est difficile en pratique. Distinguer les distractions de l’information pertinente peut également s’avérer difficile, en particulier lorsque nos émotions s’en mêlent.
La présence d’un partenaire financier de confiance, qui comprend le plan mis en place, permet à l’investisseur de mieux filtrer et réagir à ce flux constant d’informations. Un plan d’investissement bien construit et bien géré permet de rester discipliné et de laisser le temps et les marchés effectuer leur travail.
Les marchés sont imprévisibles.
La discipline d’investissement ne l’est pas.

Des décennies de recherche académique ont clairement identifié les principes qui maximisent les probabilités de succès des investisseurs. Les appliquer avec constance exige toutefois rigueur, discipline et expertise. C’est cette discipline que nous mettons en œuvre pour construire des portefeuilles robustes, fondés sur des principes et une stratégie cohérente et conçus pour traverser les cycles de marché.

Articles pouvant vous intéresser

Investment Comittee

Le rôle de notre comité de placement

Dans un univers financier comptant des milliers de produits, chaque décision mérite plus qu’une simple opinion. Notre comité de placement réunit des professionnels expérimentés qui analysent, débattent et encadrent rigoureusement la sélection des titres utilisés dans les portefeuilles de nos clients
En savoir plus
Qu'est-ce que la Gestion Indicielle Plus?

Qu'est-ce que la Gestion Indicielle Plus?

L’investissement indiciel est reconnu pour son efficacité. Après plus de 20 ans à l’utiliser, nous avons raffiner notre méthode et avons développé « La Gestion Indicielle Plus ». Une méthode qui exploite les avantages de l’investissement indiciel, avec une couche supplémentaire d’optimisation.

En savoir plus

Une gestion humaine.

Des conseils indépendants.

Des résultats qui parlent d’eux-mêmes.

Recherche

Résumé de la politique de confidentialité

Ce site utilise des cookies afin que nous puissions vous fournir la meilleure expérience utilisateur possible. Les informations sur les cookies sont stockées dans votre navigateur et remplissent des fonctions telles que vous reconnaître lorsque vous revenez sur notre site Web et aider notre équipe à comprendre les sections du site que vous trouvez les plus intéressantes et utiles.