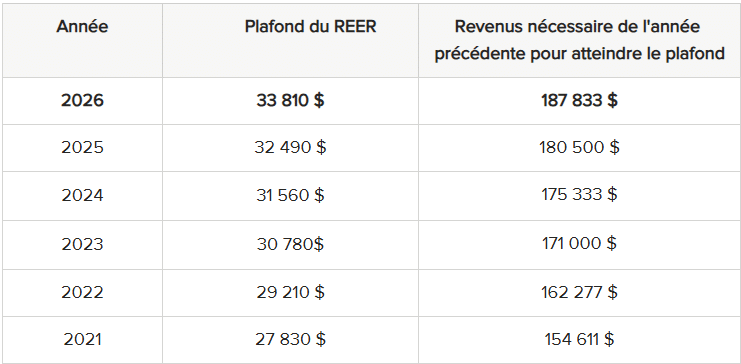
Un contribuable qui n’a pas participé à un RPA ou à un RPDB peut cotiser à un REER dans l’année pour un montant maximal égal au moins élevé des montants suivants :
Cotisations
Les cotisations à un REER sont déductibles dans l’année si elles sont effectuées au cours de l’année ou dans les 60 jours qui suivent la fin de l’année. La limite de cotisation annuelle est calculée en fonction de la participation du particulier à un RPA ou à un RPDB pour l’année précédente, de son revenu gagné pour cette même année et du plafond des cotisations fixé par l’ARC pour l’année courante.
Général
Un REER est un mécanisme ayant pour objectif d’accumuler de l’épargne à l’abri de l’impôt en vue de la retraite. Les cotisations à un REER sont déductibles d’impôt, sous réserve des plafonds prescrits. De plus, le revenu gagné dans un tel régime n’est pas imposable tant que les fonds ne sont pas retirés.
AVIS DE NON-RESPONSABILITÉ IMPORTANTS
Une gestion humaine.
Des experts indépendants.
Des résultats qui parlent d’eux-mêmes.
